Quem sou eu

Minha foto
Niteroi, RJ, Brazil
Sou economista, escritor e divulgador de conteúdos sobre economia, pesquisas científicas em geral e Economia Espacial, a nova fronteira do capital

Botão Twitter Seguir

Total de visualizações de página

Impostômetro

INDEX GLOBAL

CoinMarkertCap

Pesquisa de Busca Google

Translate

domingo, 15 de novembro de 2026

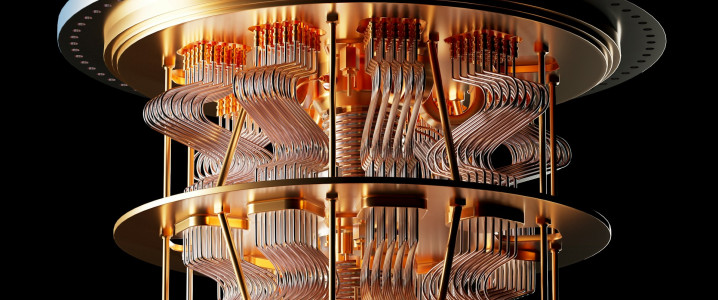
A computação quântica está sendo apresentada como a solução para o apetite descontrolado por energia da IA.

 Caro(a) Leitor(a);


O cenário base da AIE (Agência Internacional de Energia) prevê que a geração de eletricidade em data centers aumentará de 460 TWh em 2024 para mais de 1.000 TWh em 2030 e 1.300 TWh em 2035.

O fundador da Diraq, Andrew Dzurak, afirma que a computação quântica estará pronta para aliviar a carga dos centros de dados em cinco anos, enquanto sua empresa realiza testes de campo com uma máquina em um centro de dados em Sydney.

A competição Quantum Genesis Q do Departamento de Energia dos EUA prevê um financiamento de até US$ 215 milhões para desenvolver um computador quântico com pelo menos 100 qubits lógicos.
Será que a computação quântica pode salvar a inteligência artificial de si mesma? As necessidades de energia e água do setor de IA estão crescendo constantemente, exercendo uma enorme pressão sobre os recursos finitos do planeta e sobrecarregando as redes elétricas globais sem precedentes. Não há como fechar a caixa de Pandora: a IA veio para ficar. Então, como podemos alterar seu funcionamento para manter suas operações e projeções de crescimento dentro dos limites planetários? Alguns especialistas afirmam que a computação quântica pode ser a chave

Segundo dados da Agência Internacional de Energia, a geração global de eletricidade para abastecer centros de dados deverá crescer de 460 terawatts-hora (TWh) em 2024 para mais de 1.000 TWh em 2030 e, posteriormente, para 1.300 TWh em 2035. Isso equivale a adicionar o equivalente a uma Alemanha inteira à demanda global de energia até 2024. Nesse cenário, em 2030, somente os centros de dados do mundo consumirão mais energia do que toda a Rússia – o quarto maior consumidor de energia do mundo, com 1.176,11 TWh por ano.

"Um dos motivos pelos quais as próximas gerações de IA pretendem consumir tanta energia é que toda uma classe de problemas que elas resolvem são muito mais adequados para cálculos quânticos", disse recentemente à AFP Andrew Dzurak, fundador de uma startup australiana de computação quântica chamada Diraq. 

As tecnologias quânticas ainda não estão prontas para aplicações no mundo real, mas Dzurak afirma que estarão em poucos anos. Sua empresa está conduzindo o primeiro teste de campo do mundo de um computador quântico em um data center, em Sydney. Com base nesse trabalho, Dzurak diz que a computação quântica já está saindo dos laboratórios e “estará pronta para aliviar a carga nos data centers em cinco anos”, segundo o Phys.org.

Sem dúvida, a computação quântica exige uma quantidade significativa de energia para funcionar, e a maioria dos modelos requer temperaturas criogênicas extremamente baixas. No entanto, essa demanda energética é insignificante em comparação com a quantidade de energia necessária para os data centers de hiperescala que atualmente impulsionam o boom da IA. Ecoando os sentimentos de Dzurak, um relatório de setembro da agência de notícias global não partidária Semafor afirmou que “a pegada de carbono do setor será relativamente pequena em comparação com a da indústria de IA, porque é mais provável que a computação quântica seja usada para resolver problemas específicos do que como uma tecnologia de propósito geral”. 

Além disso, a computação quântica poderia tornar a própria inteligência artificial mais eficiente em termos de energia, alterando o funcionamento de grandes modelos de linguagem. "Para as áreas em que a computação quântica se destaca — como o processamento de IA — não há como nenhuma GPU competir conosco. Essas cargas de trabalho acabarão migrando para a computação quântica, e a tecnologia atual simplesmente não consegue competir", afirmou Peter Chapman, presidente e CEO da empresa de computação quântica IonQ, em entrevista à Forbes em 2024. "Para simular o que a computação quântica — nosso chip de próxima geração — exigiria algo como dois bilhões e meio de GPUs, e funcionaria com apenas duas tomadas padrão", acrescentou. 

A Austrália está se consolidando como líder em computação quântica, com diversas startups formando um Vale do Silício movido a tecnologia quântica no país. Mas a Austrália não é a única nação otimista em relação ao desenvolvimento de tecnologias quânticas como solução para todos os tipos de necessidades energéticas e computacionais, incluindo, mas não se limitando a, data centers e inteligência artificial. A partir deste ano, o Departamento de Energia dos Estados Unidos (DoE) está oferecendo US$ 215 milhões em financiamento para ajudar empresas nacionais a superarem a concorrência no desenvolvimento do primeiro computador quântico confiável do mundo. 

O concurso Quantum Genesis Q do Departamento de Energia dos EUA está recebendo propostas de ideias para "implantar computadores quânticos com pelo menos 100 qubits lógicos capazes de realizar centenas de milhões de operações tolerantes a falhas e programas de demonstração científica". O Departamento de Energia também lançou um programa chamado Quantum High-Performance Computing Validation and Verification Testbed Lab Call, que está solicitando propostas da rede de laboratórios nacionais dos Estados Unidos "para desenvolver e aplicar um conjunto completo de ferramentas e conhecimentos necessários para realizar a verificação de desempenho de computadores quânticos tolerantes a falhas".

Por Haley Zaremba para Oilprice.com 


Obrigado pela sua visita e volte sempre!

Para saber mais, mantenha-se visitando esse Blog.

Fonte / Créditos:   Oil Price / Por Haley Zaremba    / Publicada 10/11/2026

https://oilprice.com/Energy/Energy-General/Quantum-Computing-Is-Being-Pitched-as-the-Fix-for-AIs-Runaway-Power-Appetite.html

_______________________________


No "New Space Economy" você vai acompanhar os conteúdos relacionados a Nova Economia Espacial, "a Space Economy". Editei este Blog movido por uma convicção simples: as decisões de negócios mais importantes da próxima década serão influenciadas, direta ou indiretamente, pelo que está acontecendo a 400 quilômetros acima de nossas cabeças. O espaço já é a infraestrutura crítica da economia global. A economia espacial moderna sustenta quase todos os pilares da vida moderna na Terra O New Space Economy  é o seu terminal de dados para o que acontece acima da nossa atmosfera, agora traduzido para o idioma dos negócios.  Acesse aqui: https://newspaceeconomy.blogspot.com/

________________________________________

Em outubro de 2014, ingressou no projeto S'Cool Ground Observation, que integra o Projeto CERES (Clouds and Earth’s Radiant Energy System) administrado pela NASA. Posteriormente, em setembro de 2016, passou a participar do The Globe Program / NASA Globe Cloud, um programa mundial de ciência e educação com foco no monitoramento do clima terrestre.


>Autor de cinco livros, que estão sendo vendidos nas livrarias Amazon, Book Mundo e outras

Orion Book: https://www.orionbook.com.br/

Amazon: https://link.amazon/B0boppSBQ

Mercado Livre: https://www.mercadolivre.com.br/social/hc20260704131057

Page: https://econo-economia.blogspot.com

Page: https://pesqciencias.blogspot.com.br

Page: https://livroseducacionais.blogspot.com.br

Page: https://newspaceeconomy.blogspot.com/

e-mail: heliocabral@econo.ecn.br 

 InvestNews: https://investnews.beehiiv.com/subscribe?ref=3T5CKzvM4Z


quarta-feira, 11 de novembro de 2026

Novo painel do El Niño aponta intensificação da seca e atualiza previsões para o início de 2027


Novo painel do El Niño aponta intensificação da seca e atualiza previsões para o início de 2027

 Caro(a) Leitor(a),


Boletim elaborado com participação do Inpe e do Cemaden mostra avanço das condições de seca no Norte e Nordeste e mantém previsão de chuvas acima da média no Sul.


El Niño deve continuar influenciando as condições de chuva e temperatura no Brasil até, pelo menos, o primeiro trimestre de 2027. A quinta edição do Painel El Niño 2026-2027, referente a outubro, aponta que o fenômeno alcançou intensidade muito forte e apresenta novas informações sobre a evolução da seca, os níveis dos rios e os possíveis impactos para os próximos meses.

Segundo a agência norte-americana NOAA, as águas de referência do Oceano Pacífico Equatorial apresentaram, em outubro, temperaturas mais de 3°C acima da média histórica. Na edição anterior do painel, as anomalias observadas superavam 2°C. O aquecimento dessas águas interfere na circulação da atmosfera e pode modificar a distribuição das chuvas em diferentes regiões do planeta, inclusive no Brasil.

A previsão indica um El Niño muito forte de novembro de 2026 a janeiro de 2027, seguido de enfraquecimento gradual nos meses posteriores. Mesmo com a diminuição da temperatura do oceano, os efeitos sobre o clima poderão persistir.

O que mudou no Brasil

Uma das principais atualizações está na evolução da seca. Segundo o Monitor de Secas, a área classificada em seca grave no Nordeste passou de 16% para 28% entre agosto e setembro. No Norte, essa proporção dobrou, de 4% para 8%. Em contrapartida, as chuvas de setembro contribuíram para amenizar as condições de seca no Centro-Oeste e no Sudeste.

Os dados do Cemaden também mostram mudanças importantes. De agosto a outubro, considerando os registros parciais do último mês, o número de municípios brasileiros em seca extrema passou de quatro para 68. Já aqueles classificados em seca severa aumentaram de 153 para 232. Os maiores impactos se concentram no Nordeste, mas Amazonas e Roraima também apresentaram agravamento.

Na Amazônia, as bacias dos rios Negro e Branco permanecem entre as áreas que exigem maior acompanhamento, devido aos níveis baixos e à previsão de chuvas inferiores à média. O boletim ressalta, no entanto, que a região não apresenta uma situação generalizada de níveis excepcionalmente baixos dos rios, como ocorreu em 2023 e 2024.

O documento é resultado do trabalho conjunto de sete instituições federais, entre elas o Instituto Nacional de Pesquisas Espaciais (Inpe) e o Centro Nacional de Monitoramento e Alertas de Desastres Naturais (Cemaden), unidades vinculadas ao Ministério da Ciência, Tecnologia e Inovação (MCTI). Também participam o Instituto Nacional de Meteorologia (Inmet), a Agência Nacional de Águas e Saneamento Básico (ANA), o Serviço Geológico do Brasil (SGB), a Secretaria Nacional de Proteção e Defesa Civil (Sedec) e o Centro Gestor e Operacional do Sistema de Proteção da Amazônia (Censipam).

Como ficam as chuvas até janeiro

Para o trimestre de novembro de 2026 a janeiro de 2027, a previsão elaborada pelo Inpe, Inmet e Fundação Cearense de Meteorologia e Recursos Hídricos (Funceme) indica maior probabilidade de chuvas acima da média no Sul e em partes do Sudeste e Centro-Oeste. Já grande parte do Norte e áreas do Nordeste e Centro-Oeste devem registrar volumes abaixo do normal.

As temperaturas devem permanecer acima da média em quase todo o País, principalmente na Região Norte. No Rio Grande do Sul, a tendência é de temperaturas inferiores à média histórica.

No Sul, a maior disponibilidade de água pode favorecer culturas como o milho e as pastagens, mas o excesso de umidade também pode dificultar a colheita do trigo e o plantio da soja. A previsão hidrológica mantém a possibilidade de cheias na região, enquanto partes do Norte e Nordeste devem continuar com vazões abaixo da média.

Monitoramento orienta ações de prevenção

O novo painel também apresenta a previsão de risco de fogo, produzida pelo Cemaden. Para o trimestre de novembro a janeiro, 307 municípios brasileiros estão classificados em alerta alto e outros 464 em alerta, com maior concentração das condições críticas na Região Norte. Apesar disso, a previsão aponta redução gradual do risco em parte do território nacional com o avanço da estação chuvosa.

As informações reunidas pelas instituições federais contribuem para o planejamento de medidas de prevenção e preparação. O Cemaden faz o monitoramento contínuo das condições meteorológicas, hidrológicas e geológicas e encaminha alertas ao Centro Nacional de Gerenciamento de Riscos e Desastres (Cenad) e às Defesas Civis.

Atualizado mensalmente, o Painel El Niño 2026-2027 permite acompanhar a evolução do fenômeno e seus possíveis efeitos sobre o território brasileiro. As instituições responsáveis destacam que as previsões indicam tendências climáticas, que podem variar entre localidades, e reforçam a importância do acompanhamento dos avisos e alertas oficiais.

Acesse o painel aqui.

Ciência e Tecnologia

terça-feira, 10 de novembro de 2026

Atas do Comitê de Política Monetária - Copom - 282ª Reunião - 3-4 novembro, 2026

 Caro(a) Leitor(a);


A) Atualização da conjuntura econômica e do cenário do Copom1

1. O ambiente externo tornou-se mais adverso em função do prolongamento dos conflitos armados no Oriente Médio, com impactos altistas sobre o preço do petróleo e derivados, e da política monetária mais restritiva nas economias avançadas. Tal cenário exige cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities.

2. Em relação ao cenário doméstico, o conjunto dos indicadores divulgados desde a última reunião aponta para uma moderação mais acentuada da atividade econômica, principalmente em setores mais cíclicos. O mercado de trabalho permanece resiliente, porém apresentando sinais de desaquecimento na margem. Nas divulgações mais recentes, a inflação cheia e a média das medidas subjacentes aceleraram, situando-se acima do limite superior do intervalo de tolerância da meta.

3. As expectativas de inflação para 2026 e 2027 apuradas pela pesquisa Focus distanciaram-se adicionalmente em relação à meta desde a última reunião, situando-se em 5,2% e 4,8%, respectivamente. A projeção de inflação do Copom para o segundo trimestre de 2028, atual horizonte relevante de política monetária, elevou-se para 3,5% no cenário de referência (Tabela 1), com a incorporação dos choques de oferta materializados desde a última reunião. O Copom relembra que essa projeção utiliza a trajetória da Selic extraída da Focus.

B) Cenários e análise de riscos

4. A incerteza com relação ao cenário externo segue em níveis elevados. A continuidade de indefinições em relação aos desdobramentos das tensões geopolíticas e seus efeitos sobre preços de commodities e insumos alteraram expectativas sobre a condução da política monetária nas principais economias avançadas.

5. O Comitê avalia que a moderação da atividade econômica doméstica, demonstrada pelo resultado do PIB no segundo trimestre de 2026, pode acentuar-se, de acordo com indicadores de maior frequência mais recentes. Os resultados de pesquisas de desempenho do comércio demonstram inflexão, especialmente nos segmentos mais sensíveis ao crédito. Esse resultado é esperado em um contexto em que a política monetária em patamar restritivo mantém taxas de juros do crédito livre bastante elevadas, tanto no segmento de pessoas físicas quanto no de pessoas jurídicas. O Comitê relembra que o arrefecimento da demanda agregada é um elemento essencial do processo de reequilíbrio entre oferta e demanda da economia e convergência da inflação à meta.

6. O Comitê segue acompanhando detidamente o mercado de trabalho. A taxa de desemprego mantém-se em patamares historicamente baixos, enquanto o crescimento da taxa de ocupação vem apresentando desaceleração. Os rendimentos médios desaceleraram na margem, mesmo em termos nominais, mas ainda crescem em termos reais a uma taxa superior à da produtividade do trabalho. O Comitê segue atento ao debate sobre as dimensões corrente e estrutural do mercado de trabalho, enfatizando a necessidade do aprofundamento dessa análise para a avaliação dos padrões de transmissão dos níveis de ocupação para os rendimentos do trabalho e, finalmente, para os preços dos diversos setores da economia.

7. A política fiscal tem um impacto de curto prazo, majoritariamente por meio de estímulo à demanda agregada, e uma dimensão mais estrutural, que tem potencial de afetar a percepção sobre a sustentabilidade da dívida e impactar o prêmio a termo da curva de juros. Uma política fiscal que atue de forma contracíclica e contribua para a redução do prêmio de risco favorece a convergência da inflação à meta. O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade. O Comitê mantém a firme convicção de que as políticas devem ser previsíveis, críveis e anticíclicas. Em particular, o debate do Comitê reforça, novamente, a necessidade de políticas fiscal e monetária harmoniosas.

8. As leituras mais recentes mostraram aceleração da inflação ao consumidor, tanto no índice cheio quanto na média das medidas subjacentes. Pelas duas métricas, o índice acumulado em 12 meses situa-se acima do limite superior do intervalo de tolerância da meta. Ainda sob a mesma perspectiva das variações acumuladas em 12 meses, nas divulgações mais recentes as variações de preços aos produtores aceleraram, tanto em bens intermediários quanto em bens de consumo.

9. As expectativas de inflação, medidas por diferentes instrumentos e obtidas de diferentes grupos de agentes elevaram-se, permanecendo acima da meta de inflação em todos os horizontes. Foi ressaltado que o custo de desinflação sobre o nível de atividade ao longo do tempo é maior em ambientes com expectativas desancoradas. O Comitê monitora com atenção a desancoragem das expectativas de inflação para prazos mais longos e tem debatido as possíveis causas desse movimento das expectativas. O Comitê avalia que perseverança, firmeza e serenidade na condução da política monetária contribuirão para a reancoragem das expectativas, importante para a convergência da inflação à meta com menor custo. A principal conclusão obtida, e compartilhada por todos os membros do Comitê, foi a de que, em um ambiente de expectativas desancoradas, como é o caso do atual, exige-se uma restrição monetária maior e por mais tempo do que outrora seria apropriado.

10. O cenário, caracterizado por expectativas de inflação mais elevadas e redução nas projeções de crescimento, reflete a combinação de sinais mais evidentes de desaceleração da economia doméstica juntamente com quatro choques de oferta: (i) a elevação dos preços do petróleo, em decorrência dos conflitos no Oriente Médio; (ii) os efeitos climáticos associados ao fenômeno El Niño, com impactos sobre produtividade agrícola e custos de energia; (iii) os efeitos do fim da escala 6X1 sobre os custos do trabalho e; (iv) a depreciação da taxa de câmbio, em função de incertezas relacionadas à política doméstica. O Comitê avalia que a desaceleração mais acentuada da demanda agregada, com projeções de crescimento do PIB abaixo do seu potencial, sugere a possibilidade de redução do risco de transmissão desses choques para efeitos secundários, que poderiam se propagar e gerar pressões inflacionárias mais persistentes.

11. O Comitê se debruçou então sobre as projeções. No cenário de referência, a trajetória para a taxa de juros é extraída da pesquisa Focus e a taxa de câmbio parte de R$5,20/US$2, evoluindo segundo a paridade do poder de compra (PPC). O preço do petróleo segue aproximadamente a curva futura pelos próximos seis meses e passa a aumentar 2% ao ano posteriormente, conforme governança usual. Dada a curva de futuros do Brent observada, essa governança se traduziu em trajetória decrescente ao longo da segunda metade do ano. Além disso, adota-se a hipótese de bandeira tarifária “verde” para tarifas de energia elétrica em dezembro de 2026. O Comitê continuará acompanhando os dados para calibrar e refinar os impactos das medidas de estímulo à demanda e dos choques de oferta.

12. No cenário de referência, as projeções para a inflação acumulada em quatro trimestres para 2026, 2027, e para o segundo trimestre de 2028, atual horizonte relevante de política monetária, são, respectivamente, 5,6%, 4,7%, e 3,5%.

13. Os riscos para a inflação, tanto de alta quanto de baixa, permanecem mais elevados que o usual, com assimetria altista. Entre os riscos de alta para o cenário inflacionário e as expectativas de inflação, destacam-se (i) uma desancoragem das expectativas de inflação por período mais prolongado, com horizontes mais longos incorporando impactos potenciais de segunda ordem de choques de oferta, relacionados ao petróleo e seus derivados, e a efeitos climáticos sobre a produtividade agrícola e custos de energia; (ii) uma maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto positivo; (iii) uma conjunção de políticas econômicas externa e interna que tenham impacto inflacionário maior que o esperado, por exemplo, por meio de uma taxa de câmbio persistentemente mais depreciada; e (iv) estímulos à demanda agregada, em particular ao componente de consumo, que tenham como resultado o crescimento da atividade econômica acima do produto potencial, enfraquecendo parte dos canais usuais de transmissão da política monetária. Entre os riscos de baixa, ressaltam-se (i) uma eventual desaceleração da atividade econômica doméstica mais acentuada do que a projetada, tendo impactos sobre o cenário de inflação; (ii) uma desaceleração global mais pronunciada decorrente dos choques de comércio e do petróleo, e de condições financeiras mais restritivas, em um cenário de maior incerteza; e (iii) uma redução nos preços das commodities com efeitos desinflacionários.

C) Discussão sobre a condução da política monetária

14. O Copom passou então à discussão da condução da política monetária, considerando o conjunto de projeções analisado, assim como o balanço de riscos para a inflação prospectiva.

15. O Comitê avalia que as evidências de transmissão da política monetária contracionista para a atividade econômica têm se acumulado gradualmente. Embora a política monetária esteja contribuindo de forma determinante para o processo de desinflação, a inflação permanece pressionada pela demanda, exigindo que a política monetária mantenha caráter restritivo.

16. Choques de oferta têm exercido influência relevante tanto sobre a trajetória recente da inflação quanto sobre sua trajetória prospectiva. O Copom avalia que não deve reagir aos efeitos primários de choques dessa natureza, mas que é necessário monitorar com atenção eventuais efeitos de segunda ordem, e reagir com firmeza caso esses efeitos se materializem.

D) Decisão de política monetária

17. O Copom decidiu manter a taxa Selic em 13,75% a.a., e entende que essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante. Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.

18. O contexto atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução. O Comitê seguirá acompanhando a evolução do cenário, para manter a restrição adequada de forma a assegurar a convergência da inflação à meta.

19. Votaram por essa decisão os seguintes membros do Comitê: Gabriel Muricca Galípolo (presidente), Ailton de Aquino Santos, Gilneu Francisco Astolfi Vivan, Izabela Moreira Correa, Nilton José Schneider David, Paulo Picchetti, e Rodrigo Alves Teixeira.

Tabela 1

Projeções de inflação no cenário de referência

Variação do IPCA acumulada em quatro trimestres (%)

Índice de preços202620272º tri 2028
IPCA5,64,73,5
IPCA livres5,54,83,4
IPCA administrados6,04,23,9

Notas de rodapé


1 A menos de menção explícita em contrário, esta atualização leva em conta as mudanças ocorridas desde a reunião do Copom em setembro (281ª reunião).

2 Valor foi obtido pelo procedimento, que passou a ser adotado na 258ª reunião, de arredondar a cotação média da taxa de câmbio observada nos dez dias úteis encerrados no último dia da semana anterior à da reunião do Copom.

Informações da reunião

Data: 3 e 4/11/2026
Local: Salas de reuniões do 8º andar (3/11 e 4/11 – manhã) e do 20º andar (4/11 – tarde) do Edifício-sede do Banco Central do Brasil – Brasília – DF
Horário de início e de término das sessões:
3/11: 10h04 – 11h41; 14h17 – 17h12
4/11: 10h09 – 11h34; 14h38 – 18h30

Obrigado pela sua visita e volte sempre!

Para saber mais, mantenha-se visitando esse Blog.

Fonte / Créditos:  Bnco Central do Brasil  / Publicada 10/11/2026

https://www.bcb.gov.br/publicacoes/atascopom

_______________________________


No "New Space Economy" você vai acompanhar os conteúdos relacionados a Nova Economia Espacial, "a Space Economy". Editei este Blog movido por uma convicção simples: as decisões de negócios mais importantes da próxima década serão influenciadas, direta ou indiretamente, pelo que está acontecendo a 400 quilômetros acima de nossas cabeças. O espaço já é a infraestrutura crítica da economia global. A economia espacial moderna sustenta quase todos os pilares da vida moderna na Terra O New Space Economy  é o seu terminal de dados para o que acontece acima da nossa atmosfera, agora traduzido para o idioma dos negócios.  Acesse aqui: https://newspaceeconomy.blogspot.com/

________________________________________

Em outubro de 2014, ingressou no projeto S'Cool Ground Observation, que integra o Projeto CERES (Clouds and Earth’s Radiant Energy System) administrado pela NASA. Posteriormente, em setembro de 2016, passou a participar do The Globe Program / NASA Globe Cloud, um programa mundial de ciência e educação com foco no monitoramento do clima terrestre.


>Autor de cinco livros, que estão sendo vendidos nas livrarias Amazon, Book Mundo e outras

Orion Book: https://www.orionbook.com.br/

Amazon: https://link.amazon/B0boppSBQ

Mercado Livre: https://www.mercadolivre.com.br/social/hc20260704131057

Page: https://econo-economia.blogspot.com

Page: https://pesqciencias.blogspot.com.br

Page: https://livroseducacionais.blogspot.com.br

Page: https://newspaceeconomy.blogspot.com/

e-mail: heliocabral@econo.ecn.br 

 InvestNews: https://investnews.beehiiv.com/subscribe?ref=3T5CKzvM4Z

What is the Metaverse?